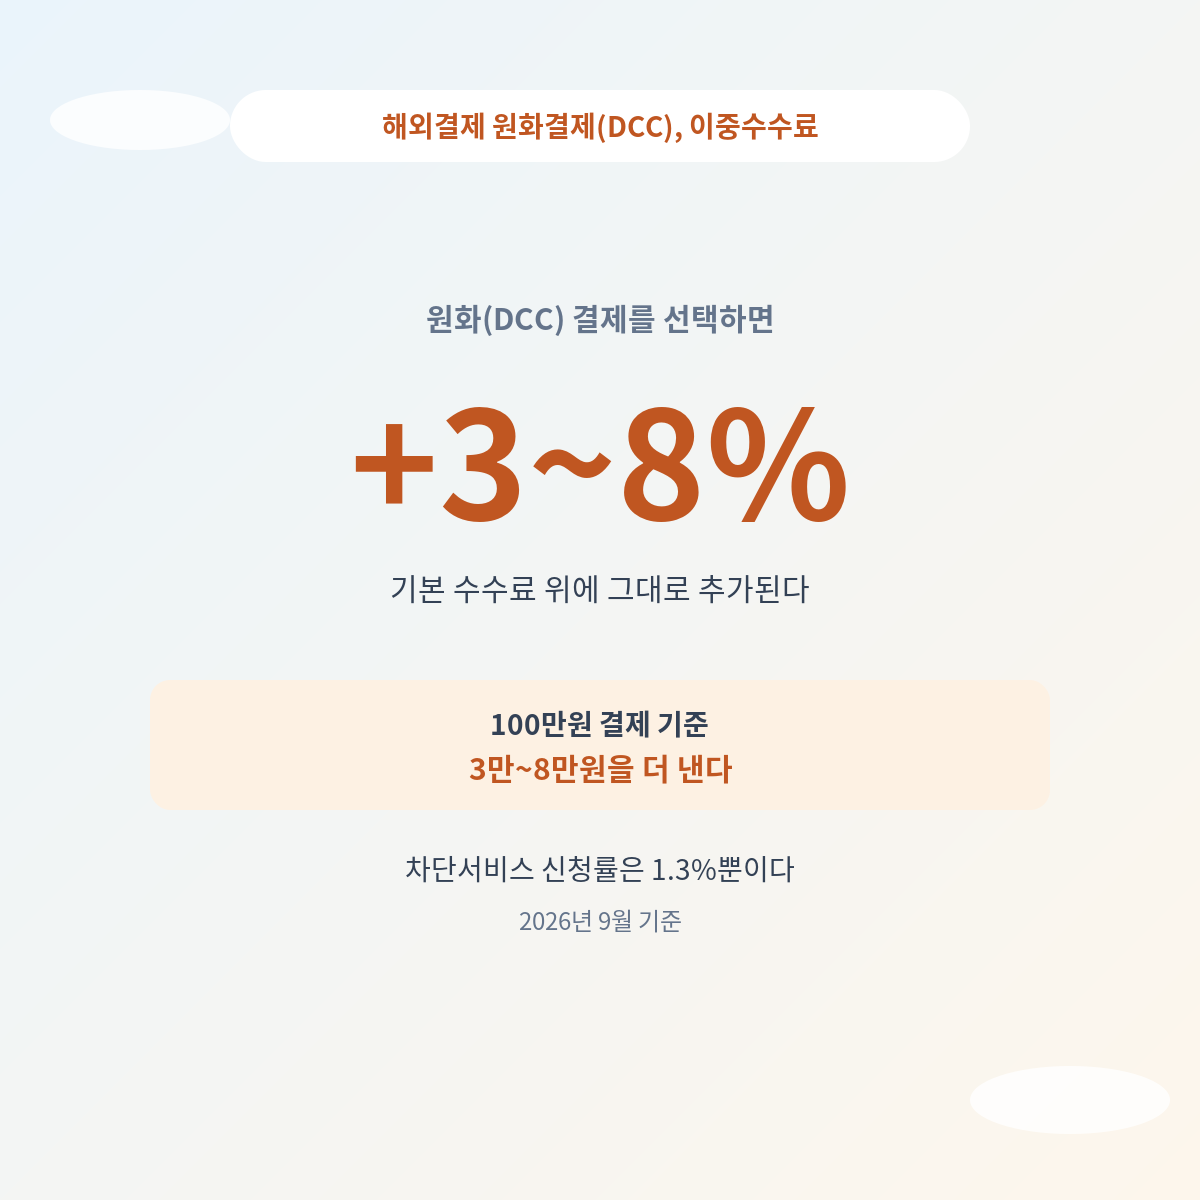
해외에서 카드로 결제할 때 “원화로 계산해드릴까요?”라는 질문을 받으면, 편하다는 이유로 그냥 “네”라고 답하는 사람이 많다. 이게 DCC(해외원화결제)다. 그리고 이 선택 하나로 수수료를 두 번 낸다. 얼마나 손해인지, 어떻게 막는지 정리한다.
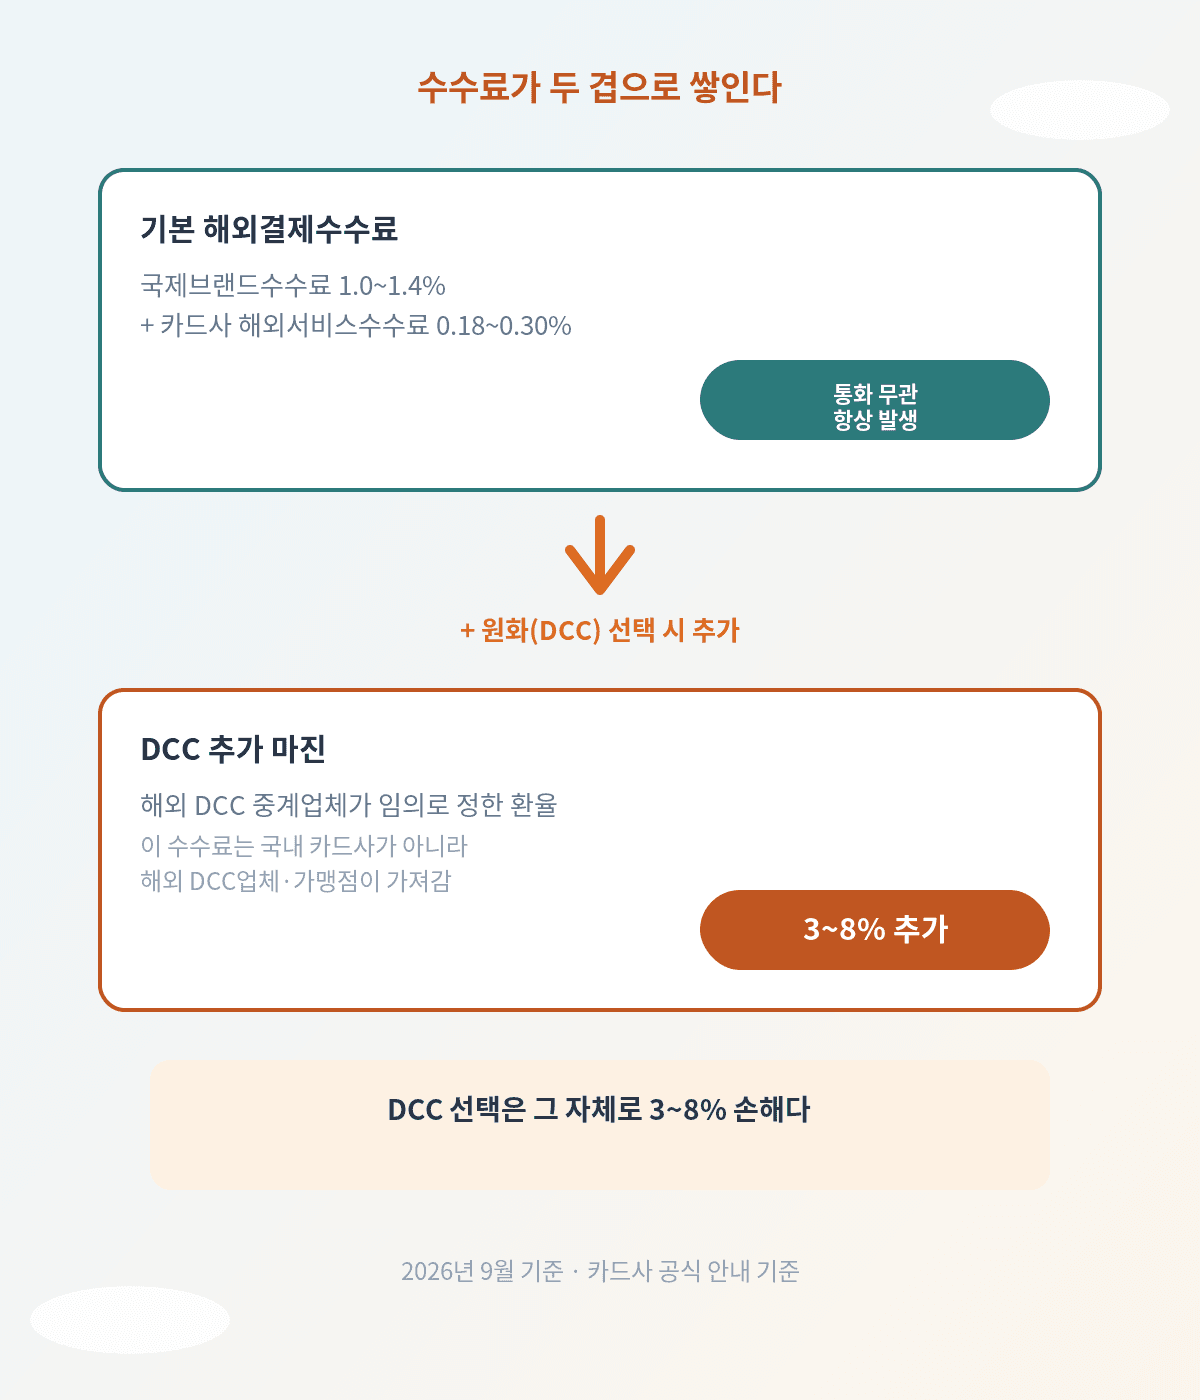
카드로 해외 결제하면 국제브랜드수수료(1.0~1.4%)와 카드사 해외서비스수수료(0.18~0.30%)가 통화와 무관하게 기본으로 붙는다.
여기서 원화(DCC)로 결제하면 3~8%가 추가로 더 붙는다. 100만원 결제 기준 3만~8만원을 더 낼 수 있다는 뜻이다.
그런데도 차단서비스 신청자는 극소수다. 2020년 말 기준 해외이용 가능 카드 9,610만좌 중 신청자는 120만명(1.3%)뿐이었다. 콜센터·앱에서 바로 신청할 수 있다.
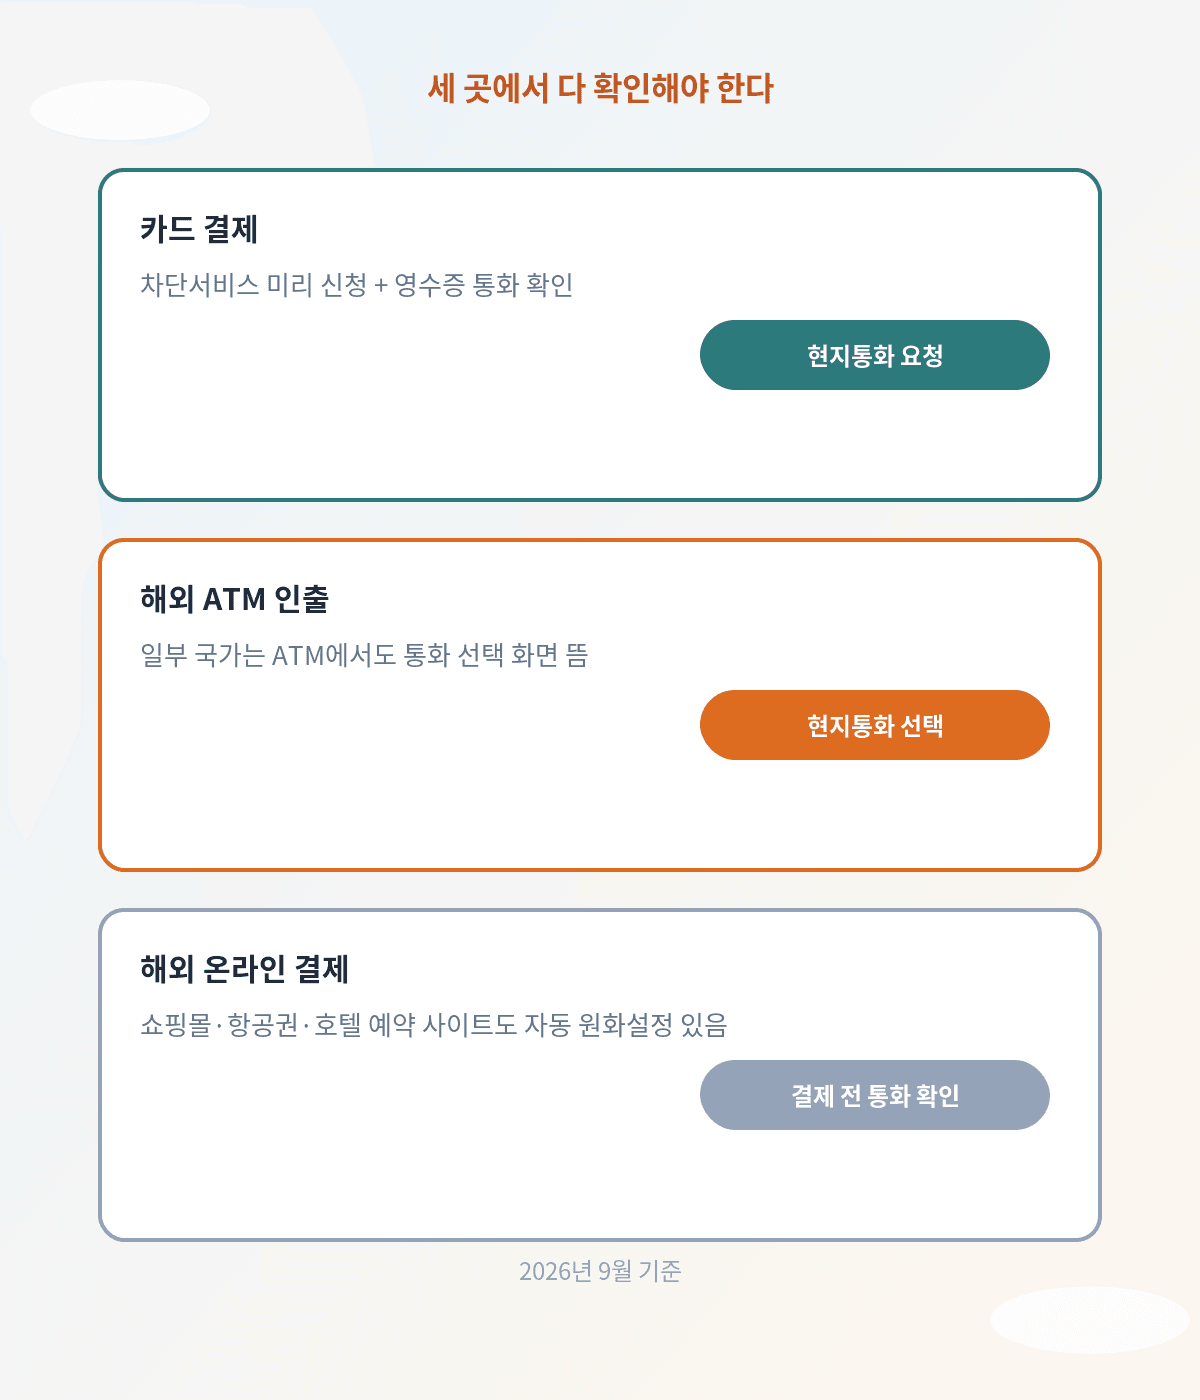
ATM 인출과 해외 온라인 쇼핑·항공권 예약에서도 같은 문제가 생긴다.
목차
DCC, 왜 수수료가 두 번 붙나
해외에서 카드를 현지통화로 결제해도 수수료는 이미 붙는다. 국제브랜드수수료(비자 1.1%·마스터 1.0%·아멕스 1.4%)와 카드사별 해외서비스수수료(대략 0.18~0.30%)다. 이 두 가지는 카드로 해외 결제하는 이상 통화와 무관하게 항상 붙는 비용이다.
문제는 여기에 DCC(해외원화결제)를 선택하는 순간이다. 가맹점이나 결제 단말기에서 “KRW로 결제하시겠습니까?”라고 물어볼 때 승낙하면, 해외 가맹점이 아니라 DCC 중계업체가 임의로 정한 환율이 적용된다. 이 환율은 일반 카드 환율보다 나쁘고, 그 차액이 3~8%의 추가 수수료로 붙는다. 이 돈은 국내 카드사가 아니라 해외 DCC 사업자와 가맹점이 가져간다.
| 구분 | 수수료 | 누구에게 가나 |
|---|---|---|
| 국제브랜드수수료 | 비자 1.1%·마스터 1.0%·아멕스 1.4% | 국제브랜드사(비자·마스터·아멕스) |
| 카드사 해외서비스수수료 | 대략 0.18~0.30% | 카드사 |
| DCC 추가 마진(원화 결제 선택 시) | 3~8% 추가 | 해외 DCC 중계업체·가맹점 |
100만원 결제하면 실제로 얼마나 손해인가
100만원 상당을 해외에서 결제한다고 하면, 현지통화로 결제할 때 붙는 국제브랜드수수료·카드사수수료는 통화 선택과 무관하게 어차피 낸다. 여기서 원화결제(DCC)를 선택하면 3~8%가 추가로 더 붙어서, 같은 결제에 3만원에서 8만원을 더 내는 셈이다. 같은 물건, 같은 카드로 결제했는데 통화 선택 하나 차이다.
해외원화결제 차단서비스로 아예 막아둔다
금융감독원은 해외 결제 시 반드시 현지통화를 선택하라고 공식적으로 권고하고 있다. 정작 해외에서 원화로 결제하는 비중은 계속 늘어왔다 — 2018년 21.9%였던 게 2019년 37.6%, 2020년 41.8%까지 올랐다. 반면 차단서비스 신청률은 앞서 본 것처럼 1.3%에 그친다. 2021년 7월 1일부터 신용·체크카드를 새로 신청할 때는 해외원화결제 차단서비스 이용 여부를 신청서상 필수로 선택하도록 제도가 바뀌었다. 이미 갖고 있던 카드는 2022년 1월 1일부터 갱신·재발급 시점에 같은 절차가 적용됐다. 지금 쓰는 카드에 이 서비스가 걸려 있는지 모른다면, 카드사 콜센터나 홈페이지·앱에서 확인하고 신청하면 된다. 한 번 신청해두면 해외에서 원화로 결제를 시도하는 거래 자체가 승인 거부되고, 현지통화나 달러로만 결제가 진행된다. 다만 이 설정은 카드 한 장 한 장에 각각 적용된다. 여러 카드사의 카드를 갖고 있다면, 해외에 가져갈 카드마다 따로 신청해야 한다. 한 카드에서 설정했다고 다른 카드까지 자동으로 차단되지 않는다.
이용자들 사이에는 몇 년 전 차단해둔 카드가 결제 앱 업데이트 이후 차단이 풀려 있었다는 사례도 보고돼 있다. 출국 전에는 카드사 앱에서 차단 설정이 그대로 유지되고 있는지 한 번 더 확인해보는 게 안전하다.
현장에서는 이렇게 대응한다
차단서비스를 신청 안 했거나 깜빡했다면, 결제 순간에 직접 막아야 한다. 점원이 “원화로 계산해드릴까요?”라고 물으면 현지통화로 결제해달라고 명확히 요청한다. 결제 단말기 화면이나 서명 전 영수증에 표시되는 통화가 KRW인지 확인하는 게 핵심이다. 이미 KRW로 결제가 끝났다면, 그 자리에서 현지통화로 재결제를 요청할 수 있다.
해외 ATM은 대부분 현지통화로만 인출돼 DCC와 무관하지만, 크로아티아·세르비아·불가리아·튀르키예·일본 등 일부 국가에서는 ATM에서도 원화·현지통화를 고르는 화면이 뜬다. 이때도 반드시 현지통화를 선택해야 한다. 해외 호텔·항공권 예약 사이트도 한국에서 접속하면 자동으로 원화결제로 설정된 곳이 있으니, 결제 전 통화 표시를 확인해야 한다.
온라인 해외결제도 통화부터 확인한다
아마존 같은 해외 쇼핑몰은 결제 화면(Review your order 등)에서 통화를 KRW에서 USD로 직접 바꿀 수 있는 경우가 많다. 페이팔을 쓴다면 결제수단 관리에서 환전 방식을 ‘PayPal 환율’이 아니라 ‘카드사 환율’로 설정해야 DCC 마진을 피할 수 있다. 트래블카드나 신용카드 상품 자체를 비교하고 싶다면 트래블카드 3종 비교 글을 참고하면 되고, 여기서는 어떤 카드를 쓰든 공통으로 적용되는 결제 방식 문제만 짚었다.
자주 묻는 질문
차단서비스를 신청하면 해외에서 카드가 아예 안 되나요?
아니다. 원화(KRW) 결제만 막히고, 현지통화나 달러 결제는 그대로 된다. 오히려 실수로 원화결제에 동의하는 상황 자체가 사라져서 더 안전하다.
이미 원화로 결제된 걸 나중에 취소하고 다시 결제할 수 있나요?
매장에서는 그 자리에서 재결제를 요청하는 게 가장 확실하다. 결제가 끝나고 매장을 나온 뒤에는 취소·재결제가 어려울 수 있어, 결제 직후 영수증에서 통화를 바로 확인하는 습관이 중요하다.
체크카드도 신용카드랑 똑같이 적용되나요?
그렇다. 해외원화결제 차단서비스와 DCC 문제는 신용카드·체크카드 구분 없이 해외 결제가 가능한 카드 전반에 똑같이 적용된다.
결국 DCC는 “편하게 원화로 보여준다”는 이름을 하고 있지만, 실제로는 기본 수수료 위에 3~8%를 더 얹는 구조다. 카드사 차단서비스를 미리 신청해두고, 혹시 모를 상황에 대비해 결제 순간 통화 표시를 확인하는 습관만 들이면 이 손해는 거의 다 피할 수 있다. 일본 여행 시 엔화를 어디서 환전하는지는 엔화 환전 글에서 다뤘다.
2026년 9월 기준 정보다. 해외원화결제 차단서비스 의무화(2021.7.1, 2022.1.1) 내용은 정책 자료를, 수수료 구조와 비율은 각 카드사 공식 안내와 관련 자료를 참고했다. 정확한 수수료율은 카드사·카드 상품별로 다를 수 있으므로, 출국 전 본인 카드의 공식 안내를 다시 확인해야 한다.